
Einbruchschutz: Welche Schlösser und Sicherungen deine Hausratversicherung erwartet
Ob die Versicherung nach einem Einbruch voll zahlt, hängt auch an Tür, Fenster und Schloss. Hier siehst du, welche Sicherungen Versicherer häufig verlangen, wie sie aussehen und wie du deine Wohnung in zehn Minuten selbst prüfst.
Zuletzt aktualisiert: 02.10.2026
Wie häufig wird in Deutschland eingebrochen?
Die Polizei hat für 2025 bundesweit 82.920 Wohnungseinbrüche erfasst, rund 5,7 % mehr als im Jahr davor. Nur etwa jeder siebte Fall wird aufgeklärt. Die Versicherer haben 2025 rund 100.000 Einbrüche in der Hausratversicherung reguliert und dafür etwa 380 Millionen Euro gezahlt. Ein Einbruch kostete im Schnitt rund 3.850 Euro, so viel wie noch nie seit Beginn der Statistik.
Die gute Nachricht: Fast die Hälfte aller Einbrüche bleibt im Versuch stecken, oft weil Türen und Fenster zu gut gesichert sind. Wer länger als ein paar Minuten braucht, Lärm macht oder im Licht steht, gibt meistens auf.
Quellen: Polizeiliche Kriminalstatistik 2025, Bundeskriminalamt (April 2026) und Gesamtverband der Versicherer (April 2026).
Was gilt in der Hausratversicherung als Einbruch?
Nach den Musterbedingungen der Versicherer liegt ein Einbruchdiebstahl vor, wenn der Dieb in einen Raum eines Gebäudes einbricht, einsteigt oder mit einem falschen Schlüssel oder anderen Werkzeugen eindringt. Versichert ist zum Beispiel auch, wenn ein verschlossenes Behältnis aufgebrochen wird.
Daraus folgt etwas Praktisches: Ohne Einbruchspuren wird es schwierig. War die Wohnungstür nur ins Schloss gezogen oder stand ein Fenster offen, muss der Versicherer erst einmal überzeugt werden, dass überhaupt ein Einbruch im Sinne des Vertrags vorlag.
Warum entscheiden Schlösser über deinen Versicherungsschutz?
An drei Stellen spielen Schlösser und Sicherungen für deinen Vertrag eine Rolle:
- Beim Abschluss: Viele Versicherer fragen im Antrag nach Türen, Schlössern und Fenstern. Diese Fragen musst du richtig beantworten (vorvertragliche Anzeigepflicht, § 19 VVG). Falsche Angaben können zu Rücktritt, Kündigung oder einer rückwirkenden Vertragsanpassung führen.
- Während der Laufzeit: Sind bestimmte Sicherungen vereinbart, musst du sie erhalten und benutzen. Fallen sie weg, kann das eine Gefahrerhöhung oder eine verletzte Obliegenheit sein (§ 28 VVG). Bei grober Fahrlässigkeit darf der Versicherer dann kürzen, bei Vorsatz ganz leistungsfrei sein.
- Im Schadenfall: Wer den Einbruch grob fahrlässig leicht macht, etwa durch ein gekipptes Fenster im Erdgeschoss während des Urlaubs, riskiert eine Kürzung nach der Schwere des Verschuldens (grobe Fahrlässigkeit, § 81 VVG).
Wichtig zu wissen: Die Musterbedingungen der Versicherer schreiben keine bestimmten Schlösser für alle vor. Was für dich gilt, steht in deinem Antrag und deinem Versicherungsschein. Genau deshalb lohnt sich ein Blick hinein, am besten bevor etwas passiert.
Welche Sicherungen verlangen Versicherer am häufigsten?
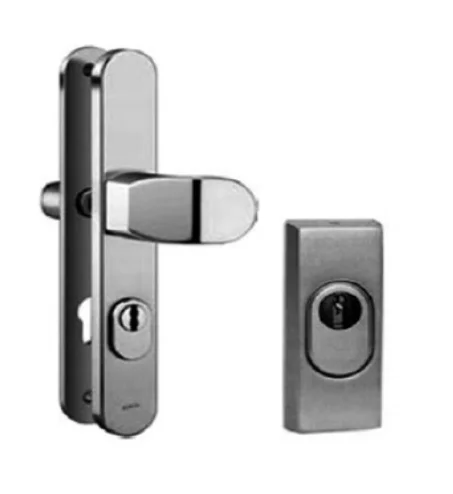
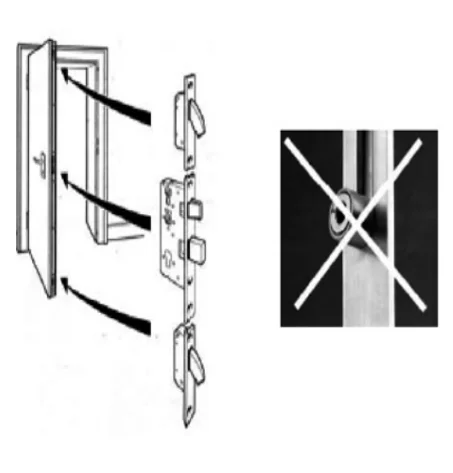
- Schließzylinder bündig: Der Zylinder darf außen nicht weit über den Beschlag hinausstehen. Die Polizei nennt als Richtwert höchstens rund 3 mm, wenn keine Zylinderabdeckung vorhanden ist. Steht er weiter vor, lässt er sich abbrechen.
- Schutzbeschlag an allen Außentüren: ein einbruchhemmender Beschlag mit Ziehschutz, der von außen nicht abgeschraubt werden kann. Beim Einfamilienhaus gilt das oft auch für die Kellertür.
- Je nach Versicherer zusätzlich: von innen verschraubte Türschilder, Pilzkopfverriegelungen oder anerkannte Zusatzschlösser an Fenstern, Balkon- und Terrassentüren sowie Sicherungen gegen das Aushebeln von Schiebetüren.
Bei hohen Versicherungssummen oder viel Schmuck können Versicherer weitere Sicherungen verlangen, zum Beispiel einen Wertschutzschrank oder eine Alarmanlage.
Wie sicherst du Wohnungs- und Haustür?
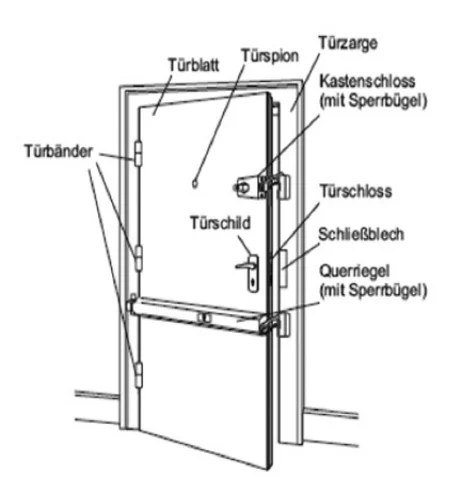
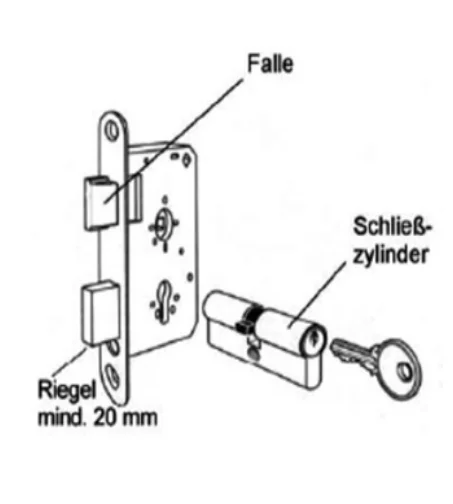
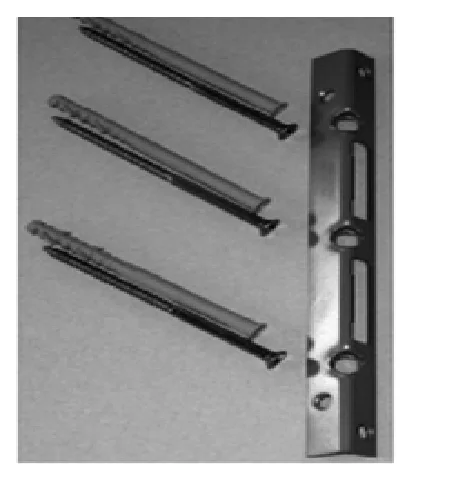
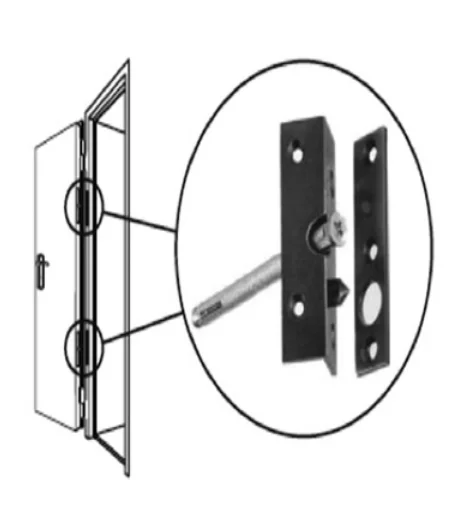
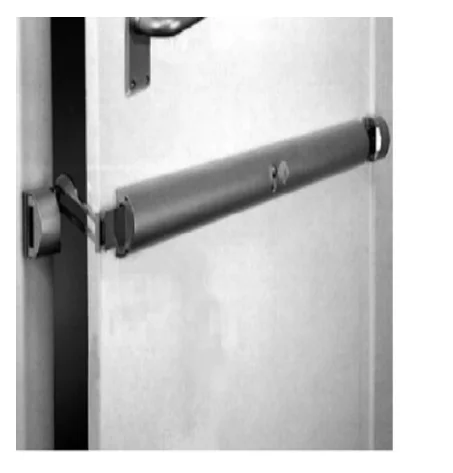
Über die Tür kommen Einbrecher vor allem in Mehrfamilienhäusern. Meist wird sie aufgehebelt oder der Zylinder abgebrochen. Die Polizei empfiehlt deshalb eine geprüfte einbruchhemmende Tür ab Widerstandsklasse RC 2, im Bestand einen soliden Schutzbeschlag, einen guten Zylinder und ein fest verankertes Schließblech.
Wie sicherst du Fenster, Balkon- und Terrassentür?
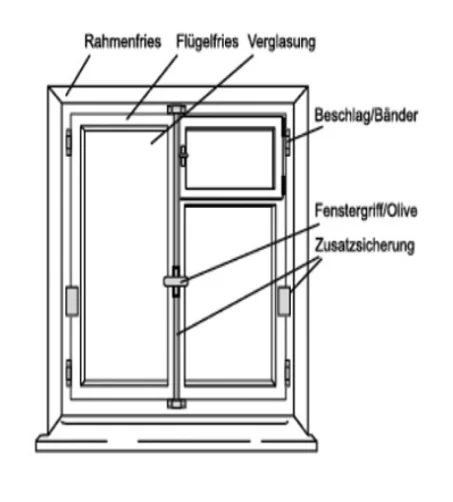
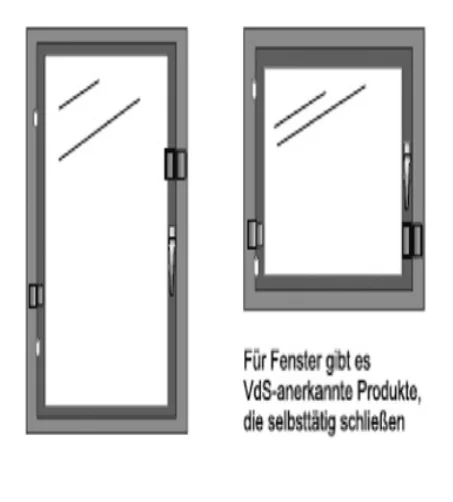
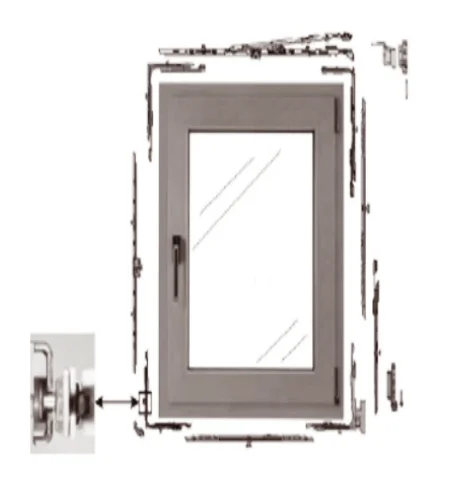
Im Einfamilienhaus kommen Einbrecher überwiegend über Fenster und Fenstertüren ins Haus. Sie werden fast immer aufgehebelt, nicht eingeschlagen. Der Schwachpunkt sind einfache Beschläge mit runden Rollzapfen. Die Polizei empfiehlt für gut erreichbare Fenster Bauteile ab RC 2 oder geprüfte Nachrüstprodukte nach DIN 18104.
Wie sicherst du Keller und Lichtschacht?
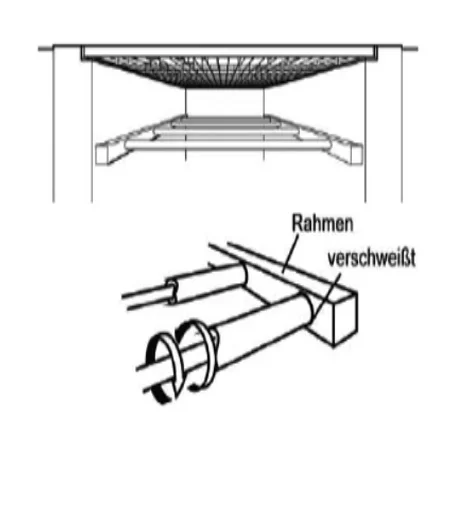
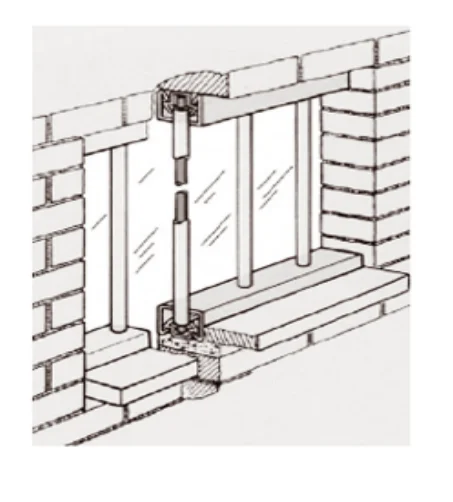
Kellerfenster und Lichtschächte werden oft vergessen. Typische Schwachstellen sind Gitterroste, die sich einfach abheben lassen, dünne Mäusegitter und schlecht befestigte Gitter. Ein gegen Abheben gesicherter Rost und ein fest im Mauerwerk verankertes Gitter schließen diese Lücke.
Wie sind Bargeld und Schmuck versichert?
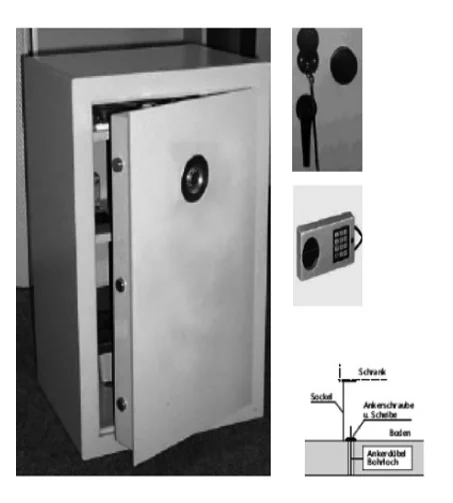
Bargeld, Schmuck und wichtige Dokumente gelten als Wertsachen und sind in der Hausratversicherung nur bis zu bestimmten Grenzen versichert. Wie hoch diese sind, legt jeder Tarif selbst fest. Üblich ist ein Anteil an der Versicherungssumme, dazu feste Höchstbeträge für Wertsachen außerhalb eines Wertschutzschranks. Wer mehr zu Hause aufbewahrt, braucht oft einen anerkannten Wertschutzschrank, damit der volle Betrag versichert ist.
Was bedeuten RC 2, ES 1 und VdS?
| Begriff | Was er bedeutet |
|---|---|
| RC 2 (DIN EN 1627) | Widerstandsklasse für Türen und Fenster. Hält einem Gelegenheitstäter mit einfachem Werkzeug einige Minuten stand. Von der Polizei als Mindeststandard empfohlen. |
| RC 2 N | Wie RC 2, aber ohne geprüftes Sicherheitsglas. Für leicht erreichbare Fenster und Glastüren nicht gleichwertig. |
| ES 1 bis ES 3 (DIN 18257) | Klassen für Schutzbeschläge, von einbruchhemmend bis extrem stark einbruchhemmend. Die Zusatzbezeichnung ZA steht für Zylinderabdeckung. |
| Profilzylinder (DIN 18252, DIN EN 1303) | Klassen für Schließzylinder. Empfohlen wird ein Zylinder mit Bohrschutz und, ohne Zylinderabdeckung, auch mit Ziehschutz. |
| DIN 18104 | Nachrüstprodukte für Fenster und Türen, zum Aufschrauben oder im Falz liegend. |
| VdS-Anerkennung | Prüfzeichen der VdS Schadenverhütung, einer Tochter des Gesamtverbands der Versicherer. Viele Versicherer orientieren sich bei Wertschutzschränken und Alarmanlagen daran. |
Ausführliche Empfehlungen mit Herstellerverzeichnis findest du bei der Polizei unter K-EINBRUCH. Viele Polizeidienststellen bieten außerdem eine kostenlose Beratung vor Ort an.
Checkliste: deine Wohnung in zehn Minuten prüfen
- Steht der Schließzylinder außen mehr als ein paar Millimeter über den Beschlag hinaus?
- Hat jede Außentür einen Schutzbeschlag, der von außen nicht abzuschrauben ist?
- Greift der Riegel tief ins Schließblech, und ist das Schließblech fest verschraubt?
- Lassen sich die Fenster im Erdgeschoss und an Balkon oder Terrasse abschließen?
- Sind Kellerfenster und Lichtschächte gegen Abheben gesichert?
- Stimmen deine Antworten im Versicherungsantrag mit dem überein, was du gerade gesehen hast?
- Liegen Bargeld und Schmuck über den Grenzen deines Tarifs, und gibt es dafür einen Wertschutzschrank?
- Verzichtet dein Tarif auf die Kürzung wegen grober Fahrlässigkeit?
Gibt es eine Förderung für Einbruchschutz?
Den früheren KfW-Zuschuss für Einbruchschutz gibt es nicht mehr. Gefördert werden einbruchhemmende Maßnahmen derzeit über den KfW-Kredit 159, Türen müssen dafür mindestens RC 2 erreichen. Arbeitskosten von Handwerkern im eigenen Haushalt können außerdem steuerlich berücksichtigt werden. Wie das in deinem Fall aussieht, klärst du am besten mit deiner Steuerberatung.
Stand der Förderangaben: Oktober 2026.
Was tust du nach einem Einbruch?
- Polizei rufen und das Aktenzeichen notieren. Am Tatort möglichst nichts verändern, bis Polizei und Versicherer Bescheid wissen.
- Schaden sofort melden, bei mir oder direkt beim Versicherer. Hier kannst du den Schaden melden.
- Karten und Konten sperren, wenn Bankkarten, Ausweise oder Zugangsdaten gestohlen wurden.
- Fotos machen, auch von beschädigten Türen, Schlössern und Fenstern.
- Stehlgutliste einreichen: eine vollständige Liste der gestohlenen und beschädigten Sachen, gleichlautend an Polizei und Versicherer. Spätere Ergänzungen werden oft nicht mehr anerkannt.
- Belege sammeln: Kaufquittungen, Fotos oder Kostenvoranschläge.
- Folgeschäden verhindern: Notschloss oder Notverglasung beauftragen. Die Kosten dafür übernimmt die Hausratversicherung in der Regel.
Häufige Fragen
Welche Schlösser verlangt die Hausratversicherung?
Eine allgemeine Pflicht zu bestimmten Schlössern steht in den Musterbedingungen der Versicherer nicht. Entscheidend ist dein Vertrag: Viele Versicherer fragen im Antrag nach den Sicherungen oder vereinbaren sie ausdrücklich. Häufig sind das ein bündig sitzender Schließzylinder mit Ziehschutz und ein Schutzbeschlag an allen Außentüren, bei manchen Tarifen auch abschließbare Fenstergriffe oder Zusatzschlösser an Fenstern und Terrassentüren.
Zahlt die Hausratversicherung, wenn das Fenster gekippt war?
Das hängt vom Einzelfall und vom Vertrag ab. Ein gekipptes Fenster gilt nicht als verschlossen. Gerichte haben je nach Lage des Fensters und Dauer der Abwesenheit unterschiedlich entschieden. Wertet der Versicherer das Verhalten als grob fahrlässig, darf er die Leistung nach § 81 Absatz 2 VVG entsprechend der Schwere des Verschuldens kürzen. Viele Tarife verzichten vertraglich auf diese Kürzung, oft bis zu einer bestimmten Summe.
Was gilt in der Hausratversicherung als Einbruchdiebstahl?
Nach den Musterbedingungen liegt ein Einbruchdiebstahl vor, wenn der Dieb in einen Raum eines Gebäudes einbricht, einsteigt oder mit falschem Schlüssel oder anderen Werkzeugen eindringt. Fehlen solche Spuren, etwa weil die Tür nur ins Schloss gezogen oder offen war, wird es schwierig, den Einbruch nachzuweisen.
Was passiert, wenn ich im Antrag falsche Angaben zu den Sicherungen gemacht habe?
Fragen im Antrag musst du nach § 19 VVG wahrheitsgemäß beantworten. Waren die Angaben falsch, kann der Versicherer je nach Verschulden vom Vertrag zurücktreten, kündigen oder den Vertrag rückwirkend anpassen. Deshalb lohnt es sich, die Antworten vor dem Abschluss mit der eigenen Wohnung abzugleichen.
Was bedeutet RC 2 bei Türen und Fenstern?
RC steht für Resistance Class, also Widerstandsklasse nach DIN EN 1627. Bauteile der Klasse RC 2 halten einem Gelegenheitstäter mit einfachem Werkzeug wie Schraubendreher, Zange und Keilen einige Minuten stand. Die Polizei empfiehlt für Wohnungstüren und gut erreichbare Fenster mindestens RC 2.
Gibt es eine Förderung für Einbruchschutz?
Den früheren KfW-Zuschuss für Einbruchschutz gibt es nicht mehr. Gefördert wird derzeit über den KfW-Kredit 159 „Altersgerecht Umbauen“, der auch Maßnahmen zum Einbruchschutz umfasst. Handwerkerleistungen im eigenen Haushalt können außerdem steuerlich berücksichtigt werden. Welche Möglichkeiten in deinem Fall gelten, klärst du am besten mit deiner Steuerberatung.
Was muss ich nach einem Einbruch als Erstes tun?
Ruf die Polizei, lass dir das Aktenzeichen geben und verändere am Tatort möglichst nichts. Melde den Schaden sofort deinem Versicherer, sperre gestohlene Karten und Konten und reiche bei Polizei und Versicherer eine gleichlautende Liste der gestohlenen Gegenstände ein.
Passt deine Hausratversicherung zu deiner Wohnung?
Ich gleiche deinen Vertrag mit deinen Türen, Fenstern und Wertsachen ab und sage dir, wo es Lücken gibt.
Termin vereinbarenOder Vertrag direkt prüfen lassen →